Beleggen met je vennootschap: waarom ik het deed, stopte en opnieuw begon
Beleggen met je vennootschap: ik heb het gedaan, ik ben ermee gestopt en sinds kort doe ik het opnieuw. Ik weet het, klinkt niet erg consequent. 😄 Maar geloof me, het was met reden, en die reden had telkens met belastingen te maken.
Ik freelance sinds 2022 via een commanditaire vennootschap. Hoe ik mezelf uitbetaal (een gewoon loon, de rest via VVPRbis) lees je daar. Deze post gaat over de vraag die daarna komt: wat doe je met het geld dat in de vennootschap blijft staan?
Waarom ik in het begin met mijn vennootschap belegde
VVPRbis heeft een belangrijk addertje: het lage (voorlopig lage toch) tarief geldt pas na een wachttijd van 3 boekjaren (Wolters Kluwer zet de regels op een rij). Haal je de winst eerder uit als gewoon dividend, dan betaal je 30% roerende voorheffing. Dus bleef het geld de eerste jaren in de vennootschap staan. En het daar op een zichtrekening laten slapen vond ik zonde.
Ik opende dus een effectenrekening op naam van de vennootschap en belegde daar bij Bank J. van Breda. Waarom bij hen? Het leek me interessant om daar klant te zijn als ik later als ondernemer verder wil groeien. Zij bieden een fiscaal aantrekkelijke belegging aan voor mijn vennootschap, genaamd DBI-bevek. Het fonds belegt voornamelijk in een tracker, met een persoonlijke nadruk van de bank.
Waarom ik alles naar privé haalde
Zodra ik via VVPRbis kon uitkeren, heb ik die beleggingen naar privé laten overzetten. Dit was eigenlijk vrij gemakkelijk, een berichtje naar mijn bankier en het order werd asap uitgevoerd. Het bedrag stond de volgende dag op de privébeleggingsrekening bij hen, zonder transferkosten. Het idee om bij Bank J. van Breda te blijven was hetzelfde als waarom ik er met mijn vennootschap bij begon: een vertrouwensband opbouwen die ik later eventueel kan benutten om mijn bedrijf verder uit te bouwen.
De reden wordt duidelijk als je naast elkaar legt hoe beleggingen belast worden:
| Privé | In de vennootschap | |
|---|---|---|
| Dividenden | 30% roerende voorheffing | Vennootschapsbelasting (25% bij mij), de roerende voorheffing is verrekenbaar |
| Meerwaarden op aandelen en ETF’s | 10% meerwaardebelasting, boven een vrijstelling van € 10.000 per jaar | 25% vennootschapsbelasting, tenzij je minstens 10% van een bedrijf bezit of € 2,5 miljoen investeert |
| Minderwaarden op aandelen | Enkel aftrekbaar van meerwaarden in hetzelfde jaar | In principe niet aftrekbaar |
| Het geld privé krijgen | Is het al | Nog eens 18% via VVPRbis |
Bronnen: KPMG voor de meerwaardebelasting, Lemon Consult voor de kant van de vennootschap.
Een rekenvoorbeeld
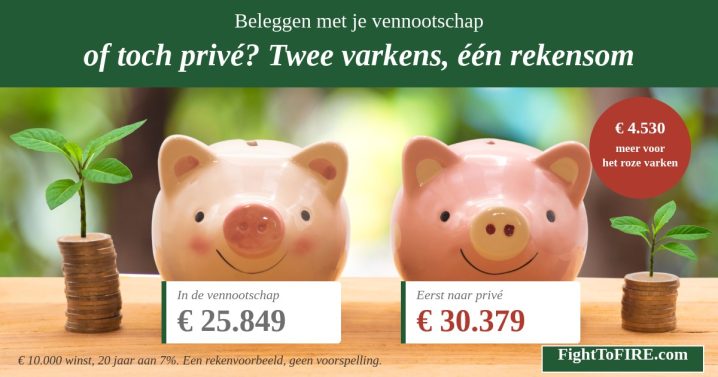
Stel: € 10.000 winst staat in de vennootschap, al belast in de vennootschapsbelasting. Ik beleg het 20 jaar in een ETF die 7% per jaar oplevert en verkoop alles in één keer. Een rekenvoorbeeld, geen voorspelling.
| In de vennootschap | Eerst naar privé (VVPRbis) | |
|---|---|---|
| Startbedrag | € 10.000 | € 8.200 |
| Na 20 jaar aan 7% | € 38.697 | € 31.732 |
| Belasting op de meerwaarde | 25% op € 28.697 = € 7.174 | 10% op (€ 23.532 – € 10.000) = € 1.353 |
| Nog uit de vennootschap halen | 18% VVPRbis = € 5.674 | Niet nodig |
| Privé bij mij | € 25.849 | € 30.379 |
In de vennootschap start je met meer geld, want de 18% is nog niet betaald. Toch verlies je dat voordeel ruim, omdat elke meerwaarde daarvan 25% belasting betaalt. Ook met het verlaagde tarief van 20% blijft privé in dit voorbeeld beter.
En de DBI-bevek, jarenlang het standaardantwoord van banken voor beleggen via een vennootschap? Sinds 2026 krijg je de roerende voorheffing op die dividenden enkel terug als minstens één bedrijfsleider € 51.000 verdient (SBB). Ik blijf daar bewust onder, dus voor mij is dat niet zo interessant.
Waarom ik toch opnieuw met mijn vennootschap beleg
Na die tabel zou je denken: nooit meer. En toch heb ik onlangs opnieuw een deel van het geld in de vennootschap geïnvesteerd. Niet verrassend: eigenlijk om dezelfde reden als waarom ik er oorspronkelijk mee begon. Vertrouwen behouden voor (eventueel) betere voorwaarden bij andere zaken. Het is ook een buffer voor de lange termijn, want aan geld in de vennootschap kom ik minder makkelijk.
Wat ik wel zeker weet: geld dat de vennootschap later zelf nodig heeft, hoeft er nooit uit. Voor dat deel valt de 18% weg, en dan ziet de rekensom er anders uit. Geld dat ooit privé moet geraken, beleg ik voortaan liever privé.
Ik ben geen boekhouder, dus lees dit als “wat ik zelf deed en waarom”. Laat je eigen situatie nakijken, zeker als je met grotere bedragen werkt.
Beleg jij via je vennootschap of haal je alles naar privé? Ik ben benieuwd wat jouw boekhouder daarover denkt.