Over Mr. FightToFIRE

Wie ben ik? Ik ben een 30-jarige Belg die al meer dan 8 jaar in financiële sector werkt als IT’er. in mijn functie als Devops werk ik op verscheidene grote en kleine IT projecten binnen de bank.
Door de sterke variatie in projecten kom ik vaak in contact met verschillende onderdelen van de bankenwereld zoals kredietkaarten, leningen, verzekeringen, enz.
Voorlopig woon ik Oost-Vlaanderen samen met mijn vrouw in het huis van mijn overleden grootmoeder in afwachting van onze dochter en de eerste Europese job van mijn vrouw, hopelijk ergens eind dit jaar.
In mijn vrije tijd reis ik af en toe (in niet-coronatijden uiteraard) naar de verschillende uithoeken van de wereld zoals Azië en Zuid- en Noord-Amerika.
Over de blog
Fight To FIRE is een Belgisch persoonlijke financiële blog over mijn strijd richting financiële vrijheid of op zen Engels: Financial Independence/Retire Early (FIRE).
Sinds ik mijn professionele carrière begon in 2012, droomde ik ervan om op jonge leeftijd financieel onafhankelijk te worden. Maar helaas, ik heb nog steeds geen Financiële Onafhankelijkheid bereikt noch ben ik vervroegd met pensioen kunnen gaan.
In de loop van vele jaren heb ik verschillende paden betreden richting dat doel van financiële onafhankelijkheid. Een van die paden was Forex. Dit leverde helaas niet de gewenste resultaten op. Na meer dan 6 jaar van proberen, besloot ik te stoppen en me te richten op het simpel houden door middel van aandelen.
Mijn Forex-avontuur liet me financieel getekend achter. Deze ervaring deed me snakken naar een plaats waar ik mijn gedachten kon neerpennen en om te voorkomen dat ik in de toekomst dezelfde fouten zou maken. Samen met mijn ervaring in IT en het werken in een bank kickstartte ik deze blog in september 2018.
FightToFIRE is een plek die ik mijn eigen kan noemen. Een plek waar ik mijn progressie online kan zetten; progressie waarvan ik hoop dat het mijzelf maar ook jou, mijn lezer, kan helpen op deze reis naar Financiële Onafhankelijkheid, het bereiken van FIRE.
Het laat me toe om mijn gedachten en (investeringen) doelstellingen op papier te zetten wat me moet helpen bij het nemen van beslissingen.
Het tweede doel is om een andere kijk te geven op hoe FI te bereiken in Europa. Er zijn al fantastische sites beschikbaar zoals Mr. Money Mustache, Think Save Retire of Root of Good.
Deze blogs geven uitstekend advies over FIRE en hoe het aan te pakken, maar ze hebben een Amerikaans standpunt dat niet altijd van toepassing is op mij, mede-Belgen, of Europese FIRE-aficionados. Daarom hoop ik dat ik iets zinvols kan toevoegen aan de Belgische FIRE-beweging net zoals NoMoreWaffles, Dividend Cake, en vele andere blogs.
Ziezo, daar heb je het, mijn verhaal. En ook al heb ik het nog niet bereikt, door door te vechten wil ik ten laatste tegen 45 FIRE bereiken.
Nu je weet waar ik vandaan kom, nodig ik je uit om met mij mee te doen en te zien waar ik eindig.
Aarzel niet om me te contacteren om me te helpen mijn horizon te verruimen over FIRE, verbeteringen te geven over hoe ik iets zou moeten schrijven, of gewoon alles waarvan je denkt dat het me kan helpen.
Featered on


Recente artikels
Elektrische bedrijfswagen als zelfstandige: wat mijn tweedehands iX3 echt kost
Een elektrische bedrijfswagen via mijn eigen vennootschap: een total loss na zes weken, een boete waar niemand je voor waarschuwt en wat de wagen nu echt kost, met cijfers uit de boekhouding.
Commanditaire vennootschap als freelancer: wat mijn CommV me kost en oplevert
Sinds 2022 freelance ik via een CommV. Waarom ik die koos, hoe ik mezelf uitbetaal met een laag loon en VVPRbis, en waarom er van €100 winst zo’n €65 privé overblijft tegenover €49 als eenmanszaak.
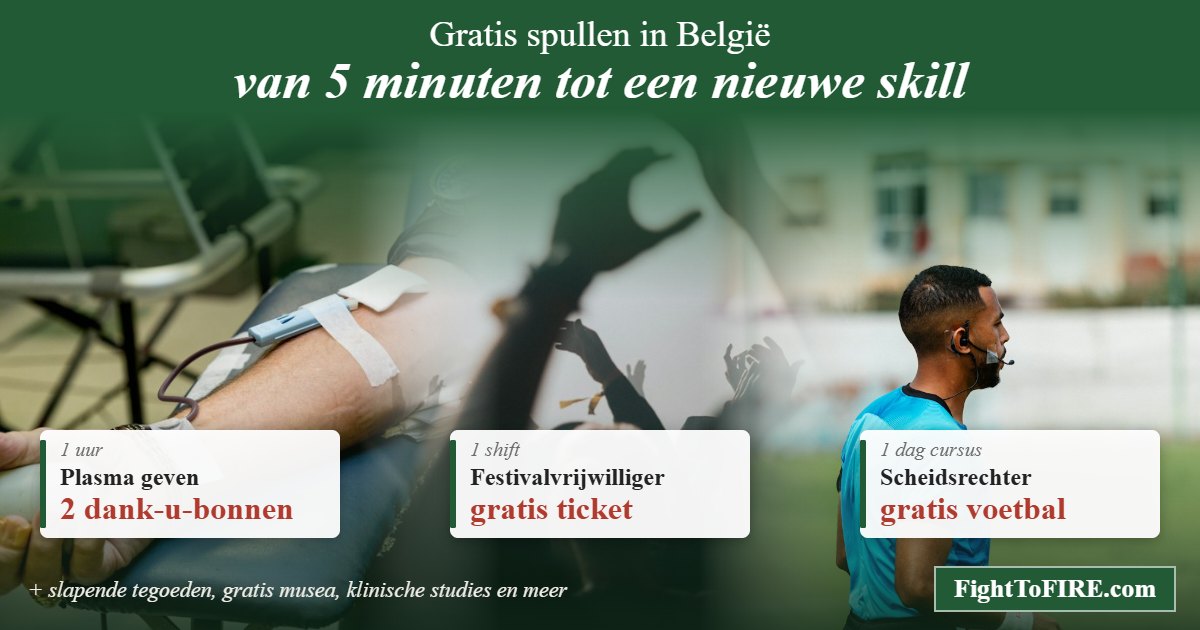
Gratis spullen in België: van amper moeite tot een nieuwe vaardigheid
Het Rode Kruis vroeg me om plasma te geven, en voor zes dank-u-bonnen krijg je een cinematicket. Dat bracht me op een lijst gratis spullen en uitstappen in België, van vijf minuten werk tot een nieuwe vaardigheid.
YNAB in België: waarom ik na vijf jaar terug ben bij deze budget app
In 2021 zegde ik mijn YNAB-abonnement op, want de app praatte amper met Belgische banken. In 2026 ben ik terug, met twee kinderen, een inkomen als zelfstandige en een zelfgebouwde tool voor mijn kredietkaarten.
Santander spaarrekening: ik rekende Vision, Vision Plus en Vision Fix uit
Mijn eigen spaarrekening staat op €289, en toch rekende ik de drie spaarproducten uit die je vandaag bij Santander Consumer Bank kan openen. De winnaar was niet de rekening met de hoogste rente.
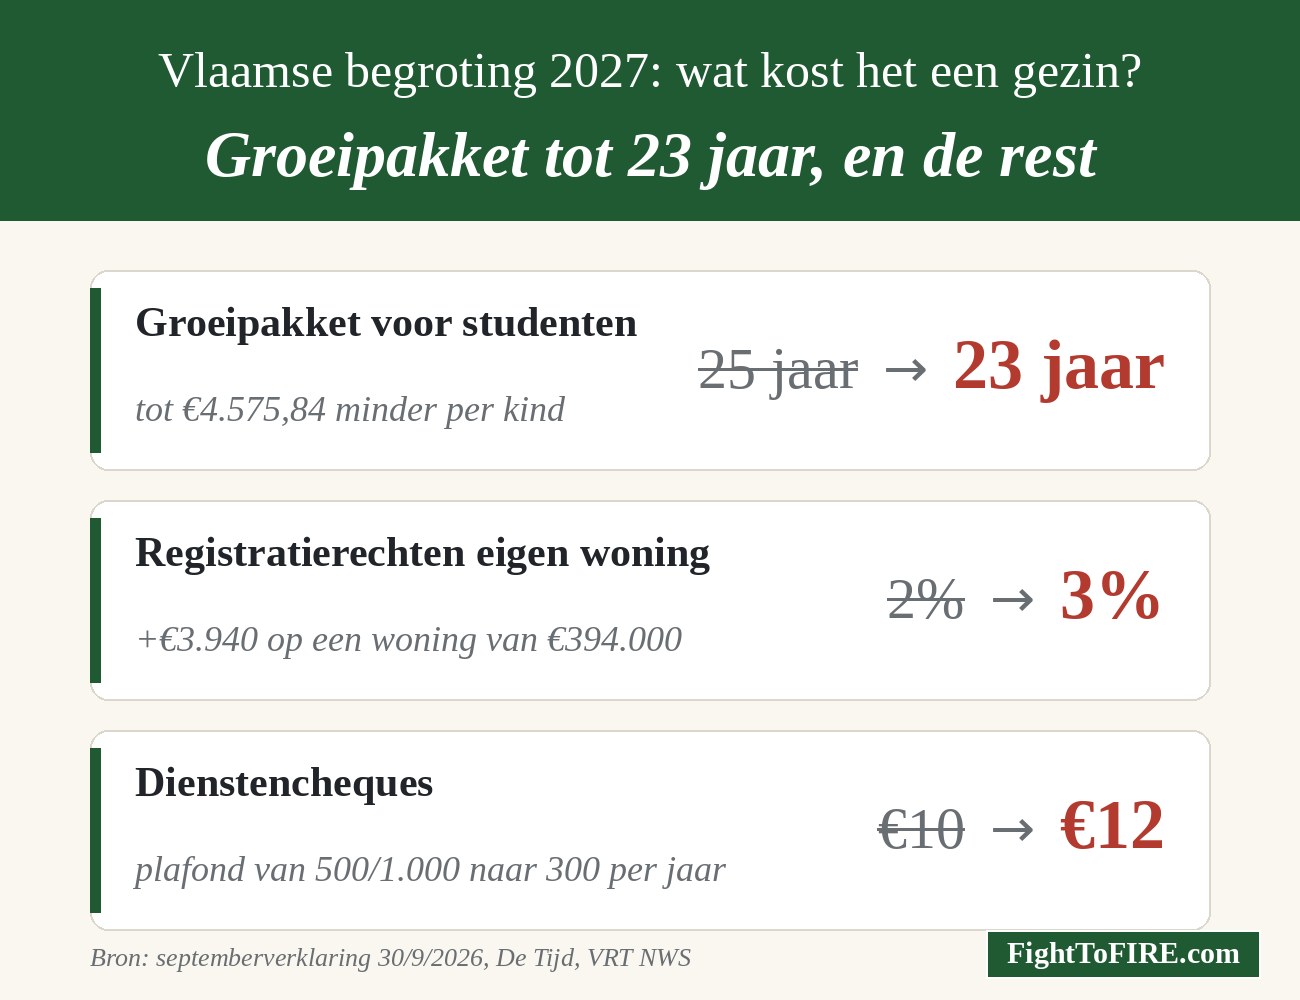
Vlaamse begroting 2027: wat het groeipakket tot 23 jaar echt betekent (en waarom ik er wakker van lig)
Vlaanderen knipt in het groeipakket, trekt de registratierechten op naar 3% en maakt dienstencheques duurder. Wat kost dat een gezin, en wat doet het met sociale mobiliteit?
Beleggen en marktvolatiliteit als zelfstandige: hoe ik kalm blijf
Als freelancer krijg je soms twee soorten onzekerheid tegelijk: de markt én je pijplijn. Hoe ik daarmee omga, eerlijk en zonder poespas.
Portfolio Update 2026: we passeerden €1 miljoen. Het meeste ervan is baksteen.
Vier jaar, één renovatie en één miljoen euro later: het volledige overzicht van onze portefeuille, ons vastgoed en waarom dat miljoen minder betekent dan het klinkt.
Wat is beleggen? Antwoorden op jullie vragen
Geen bankfolder, geen jargon. Gewoon uitgelegd wat beleggen is, waarom tijd je grootste voordeel is, en waar de meeste beginners de mist ingaan.
De FIRE-beweging in België: wat het is, en hoe ik het zelf aanpak
FIRE is geen strak dogma van vroeg stoppen met werken. Hoe ik de beweging zelf interpreteer, en hoe die definitie voor mij is veranderd.
Zou jij investeren in een garagebox in België? (update 2026)
Een boxgarage kopen levert in 2026 nog altijd 2 tot 4% netto op, maar hogere registratierechten en spaarrentes rond 3% maken de foutmarge veel kleiner dan in 2020.
KBC, ING, Argenta beleggen of toch een broker als DEGIRO? Wat ik zelf koos
Je bank belt je niet toevallig over hun beleggingsapp. Waarom ik zelf koos voor onafhankelijke brokers in plaats van de bankoplossing, en wanneer een bank wel zinvol is.